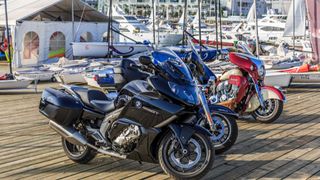
Mulți cumpărători știu că leasingul pentru autovehicule funcționează la mașini, dar puțini realizează că același mecanism se poate aplica și la motociclete de vânzare. Dacă ai în plan să finanțezi o motocicletă prin leasing, regulile de bază sunt similare cu cele pentru autoturisme, dar există diferențe importante legate de tipul contractului, clauze specifice și documentele necesare. Înainte să semnezi, merită să înțelegi exact cu ce te angajezi: ce plătești lunar, ce se întâmplă la final de contract și unde pot apărea costuri pe care nu le-ai anticipat.
Leasingul pentru autovehicule se aplică și la motociclete?
Da- și mai frecvent decât crezi. Cadrul legal din România, reglementat prin Ordonanța de Guvern nr. 51/1997, nu restricționează leasingul la autoturisme. Orice vehicul cu valoare comercială identificabilă poate face obiectul unui contract de leasing, inclusiv motocicletele.
În practică, firmele de leasing tratează motocicletele similar cu mașinile rulate: evaluează valoarea de piață, stabilesc valoarea reziduală și calculează rata lunară în funcție de diferența dintre cele două.
Dacă ești în căutarea unei motociclete și vrei să explorezi opțiunile disponibile, poți găsi motociclete de vânzare listate de dealeri autorizați, cu detalii tehnice complete care îți permit să evaluezi corect oferta înainte de a discuta finanțarea.
Leasing financiar vs. leasing operațional: diferențele esențiale
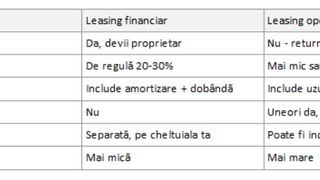
Alegerea tipului de leasing influențează direct costul total și ce se întâmplă cu motocicleta la finalul contractului. Iată comparația:
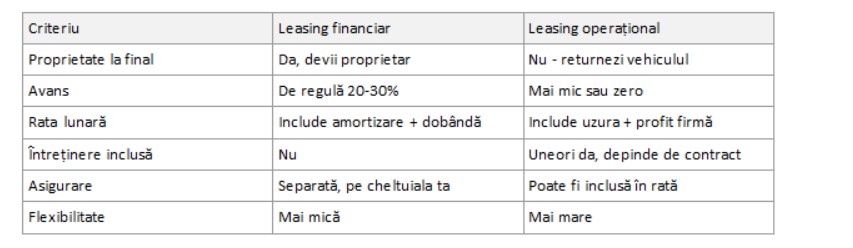
Leasingul financiar funcționează ca un credit: plătești rate, iar la final motocicleta devine a ta. Pe parcursul contractului, vehiculul este în proprietatea firmei de leasing, dar tu ai responsabilitatea întreținerii și asigurării.
Leasingul operațional seamănă mai mult cu o chirie pe termen lung.
La final, poți returna motocicleta sau o poți cumpăra la valoarea reziduală negociată. Dacă nu vrei să te legi de un singur vehicul pe termen lung, această variantă oferă mai multă libertate.Ce documente îți trebuie pentru leasing pe motocicletă
Procesul de aprobare a unui leasing pentru o motocicletă implică acte similare cu cele pentru un autoturism. Lista diferă ușor în funcție de statutul tău- persoană fizică sau juridică.
Persoană fizică
- Act de identitate în original și copie
- Dovada veniturilor (adeverință salariu, declarație de venit, extrase bancare)
- Contract de muncă sau alt document care atestă sursa de venit
- Acordul firmei de leasing privind vehiculul ales (marca, modelul, anul de fabricație)
Persoană juridică (firmă sau PFA)
- Certificat de înregistrare la Registrul Comerțului
- Bilanț contabil și balanță de verificare recentă
- Extras de cont bancar pe ultimele 3-6 luni
- Actele reprezentantului legal (buletin, specimenul de semnătură)
- CUI-ul firmei
Documente specifice motocicletei
- Factura de achiziție sau contractul de vânzare-cumpărare
- Certificatul de conformitate (COC)- obligatoriu pentru vehicule noi
- Cartea de identitate a vehiculului (CIV)- emisă de RAR
- Polița RCA valabilă
Fără CIV și RCA, nici înmatricularea, nici leasingul nu pot fi finalizate. Dacă motocicleta este adusă din import, ai nevoie suplimentar de acte vamale și, după caz, de traduceri legalizate.
Clauze din contract pe care trebuie să le citești cu atenție
Contractul de leasing pentru autovehicule- inclusiv motociclete- conține câteva clauze care pot genera costuri neprevăzute dacă nu le înțelegi din start.
Valoarea reziduală
Aceasta este suma pe care vehiculul o „valorează" la finalul contractului, conform estimărilor firmei de leasing. Cu cât valoarea reziduală este mai mică, cu atât rata lunară este mai mare- și invers. Verifică dacă această valoare este realistă față de piața actuală.
Kilometrajul maxim permis
Unele contracte de leasing operațional includ o limită de kilometri pe an. Dacă o depășești, plătești un cost suplimentar per kilometru. La motociclete, unde utilizarea este sezonieră, această clauză poate părea mai puțin relevantă, dar merită clarificată.
Penalitățile pentru reziliere anticipată
Dacă vrei să ieși din contract înainte de termen, costurile pot fi semnificative. Conform OG 51/1997, neplata ratelor pentru două luni consecutive poate duce la rezilierea contractului din inițiativa firmei de leasing. Invers, dacă tu vrei să reziliezi, penalitățile sunt stabilite contractual și pot reprezenta un procent din ratele rămase.
Asigurarea obligatorie
Firmele de leasing impun, de regulă, o poliță CASCO pe lângă RCA. Verifică dacă asigurarea este inclusă în rată sau dacă trebuie să o contractezi separat și cu ce plafon de acoperire.
Clauza de uzură excesivă
La returnarea vehiculului (în cazul leasingului operațional), firma evaluează starea acestuia. Dacă uzura depășește un anumit prag definit în contract, ești obligat să acoperi diferența. Documentează starea motocicletei la preluare cu fotografii și un proces-verbal semnat.
Costurile reale ale leasingului: ce nu apare în rata lunară
Rata lunară este doar o parte din costul total. Înainte să semnezi, calculează și:
- DAE (Dobânda Anuală Efectivă): include toate comisioanele și dobânzile. Compară ofertele după DAE, nu după rata lunară.
- Avansul inițial: de regulă, între 20% și 30% din valoarea vehiculului la leasing financiar.
- Comisionul de analiză al dosarului: unele firme percep un cost fix la deschiderea dosarului.
- Asigurarea CASCO: cost anual care se adaugă la bugetul lunar.
- Taxa de administrare: comision lunar sau anual pentru gestionarea contractului.
- Costul de înmatriculare: certificatul de înmatriculare costă 49 de lei; plăcuța tip C (spate, specifică motocicletelor) costă 22 de lei, iar autorizația provizorie de circulație costă 49 de lei.
Suma tuturor acestor costuri poate depăși cu 15-25% valoarea ratei lunare afișate inițial- aceasta este o estimare orientativă, iar diferența reală depinde de condițiile contractului, valoarea vehiculului și tipul de asigurare ales. De aceea, compararea ofertelor exclusiv pe baza ratei este una dintre cele mai frecvente greșeli.
Dacă vrei să înțelegi mai bine cum funcționează finanțarea și ce opțiuni ai disponibile, poți afla mai multe despre leasing pentru autovehicule și condițiile aplicabile vehiculelor rulate.
Leasingul pentru motociclete funcționează după aceleași principii ca cel pentru autoturisme, cu câteva nuanțe legate de depreciere, sezonalitate și documentație. Înainte să semnezi un contract, verifică tipul de leasing (financiar sau operațional), valoarea reziduală, clauza de kilometraj, penalitățile de reziliere și costul real al asigurării. Documentele necesare variază în funcție de statutul tău- persoană fizică sau juridică- și includ obligatoriu CIV-ul și RCA valabilă. Compară ofertele după DAE, nu după rata lunară, și citește contractul integral înainte de a semna.
Pasul următor: dacă ai identificat motocicleta potrivită și vrei să evaluezi opțiunile de finanțare, consultă ofertele disponibile și contactează direct dealerii pentru detalii despre condițiile de leasing aplicabile.